Нехватка баллов ЕГЭ или денег — не приговор для абитуриента. Сегодня воплотить мечту о высшем образовании помогает кредит с господдержкой. Не стоит думать, что кредит нужен только якобы “отстающим абитуриентам”. Из-за сокращения бюджетных мест набрать нужное количество баллов, а иногда это 295+ баллов, просто не реально. Будущий студент проходит через очень стрессовую полосу в своей жизни, а результат может быть далеко не таким, как ожидалось. При правильной оценке своих возможностей образовательный кредит может стать спасением.
Как им воспользоваться, каковы условия и какие вузы готовы принять студентов на таких условиях — читайте ниже в статье.
Содержание статьи: ключевые пункты
- Что такое образовательный кредит
- Принцип работы образовательного кредита
- Какие требуются документы для образовательного кредита
- Как оформить кредит на образование в российских банках
- Обстоятельства поменялись, что будет с образовательным кредитом?
- Чем образовательный кредит отличается от обычного?
- Официальные документы и статистика
- Что говорят люди, которые оформляют образовательный кредит
- Часто задаваемые вопросы
Что такое образовательный кредит
Образовательный кредит — это кредит, которым можно оплатить высшее или среднее профессиональное образование с действующей лицензией и аккредитацией.
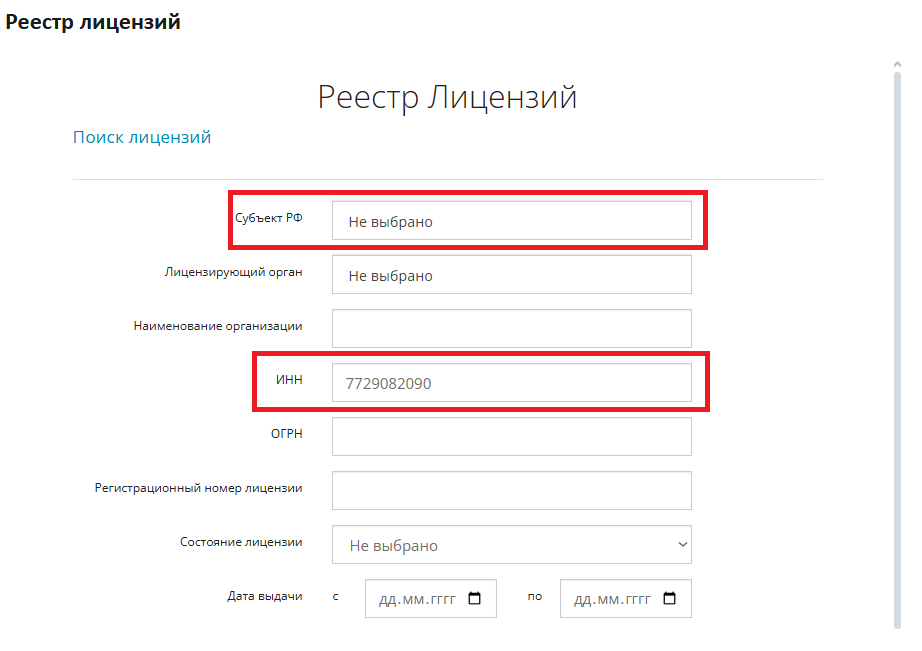
Проверить лицензию можно на сайте Федеральной службы по надзору в сфере образования и науки. Для проверки достаточно указать ИНН учебного заведения, дополнительно можно указать субъект, чтобы отсеять лишние документы.
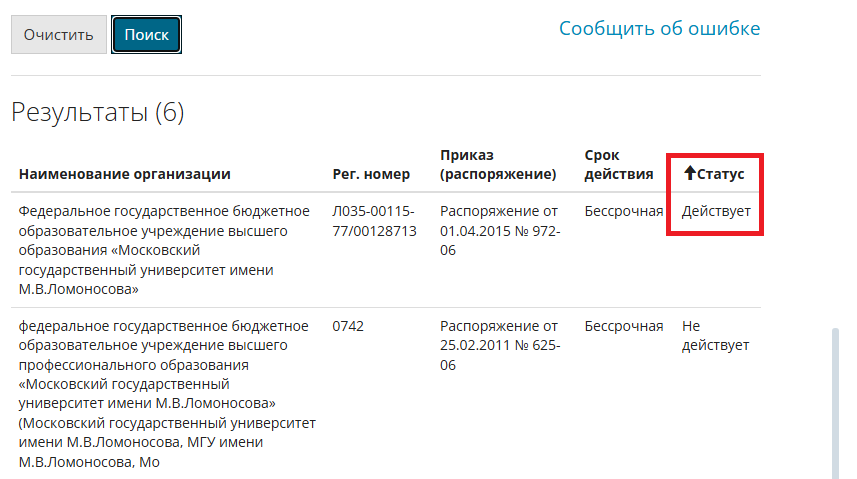
В колонке «Статус» должно сообщаться, что лицензия «действует«.
Суть господдержки и фиксированная ставка
Основное преимущество этого кредита — прямое участие государства. Именно оно берет на себя львиную долю реальной процентной ставки, компенсируя ее разницу для банка. Благодаря этой мере, студент получает беспрецедентно низкую и, что самое важное, фиксированную ставку — всего 3% годовых. Эта ставка не изменится ни при каких колебаниях рынка и будет действовать на протяжении всего срока погашения кредита — как в период учебы, так и во время последующего возврата средств.
Что такое ПСК?
В рекламных материалах вы можете увидеть пометку: «ПСК (полная стоимость кредита) от 2,3% до 3,3%». Это не опечатка и не изменение ставки. ПСК — это более широкий показатель, который по закону должен указываться в договоре. Он включает в себя не только проценты, но и все сопутствующие платежи (например, плату за страхование, если оно является обязательным). Однако в случае с данным кредитом обычно никаких дополнительных комиссий нет, поэтому ПСК часто равен или очень близок к заявленной ставке в 3%. Диапазон значений возникает из-за разных условий в банках-партнерах программы.
Какие специальности подходят под образовательный кредит?
Ключевое условие программы — аккредитация учебного заведения и специальность. С 2025 года вводятся ограничения на специальности под льготное кредитование. Приоритетными станут инженерно-технические, медицинские и педагогические направления.
Ранее специальность значения не имела.
Принцип работы образовательного кредита
Кредит оформляется на любой срок обучения — от одного семестра до всей программы. Заёмщиком выступает сам студент. На время учёбы и 9 месяцев после выпуска действует льготный период: можно платить только проценты, чтобы сосредоточиться на занятиях. После этого у вас будет 15 лет, чтобы вернуть основной долг. Кредит всегда можно погасить досрочно.
Рассмотрим конкретную ситуацию. Стоимость обучения в ВУЗе в год стоит 400 тысяч рублей. В таком случае калькулятор одного известного банка даёт такие цифры:
- Первый год: 400 ₽ в месяц = 4 800 ₽ за год
- Второй год: 1 200 ₽ в месяц = 14 400 ₽ за год
- Третий год: 3 000 ₽ в месяц = 36 000 ₽ за год
- Четвертый год: 4 000 ₽ в месяц = 48 000 ₽ за год
- Первые 9 месяцев после обучения: 4 000 ₽ в месяц = 36 000 ₽ за 9 месяцев
- Платеж после окончания льготного периода: 11 142.64 ₽ в месяц
Итоговая сумма кредита: 2 567 155.12 ₽
Сумма переплаты: 967 155.12 ₽
Это не финальные цифры, окончательный вариант может озвучить только сам банк, плюс важно в какое учебное заведение подаются документы. Однако предварительные суммы могут быть очень близкие к тем, что показаны в примере выше. Кредит растянут на 15-20 лет, в этом его преимущество — сниженная нагрузка, но вы точно должны знать сумму переплаты. Обязательно уточните эти цифры у банка.
Какие требуются документы для образовательного кредита
Для оформления образовательного кредита нужно предоставить:
- оригинал паспорта;
- оригинал договора о предоставлении платных образовательных услуг с образовательным учреждением или его заверенная копия с отметкой, что копия соответствует оригиналу;
- счет или квитанция на оплату обучения.
Если студенту нет 18 лет, дополнительно понадобятся:
- оригинал свидетельства о рождении;
- оригинал паспорта одного из родителей или законного представителя;
- оригинал письменного согласия одного из родителей или законного представителя на заключение кредитного договора с банком.
Как оформить кредит на образование в российских банках
Подпишите договор с вузом или сузом (колледжем)
В нём должно быть указано, что вы будете учиться на платном отделении. Помните, что не все банки предоставляют образовательный кредит для обучения в сузе (среднем специальном образовательном учреждении), некоторые рассматривают только высшие учебные заведения.
Приносите документы в офис банка или оставьте заявку на официальном сайте банка
Самостоятельное оформление доступно совершеннолетним клиентам. Студентам, не достигшим 18 лет, необходимо явиться в отделение банка в сопровождении родителей или законных представителей. После подачи онлайн-заявки с вами свяжется менеджер банка для уточнения деталей и подтверждения информации.
Подписание кредитного договора с банком
Cотрудник ,банка окажет вам комплексное сопровождение: поможет заполнить анкету, сделает цифровые копии необходимых документов и направит полный пакет на рассмотрение. Решение по заявке будет принято в течение нескольких рабочих дней. При положительном результате вам останется лишь посетить отделение банка для заключения кредитного договора.
Дождитесь оплаты обучения
Сумма кредита будет автоматически зачислена на ваш счет в банке и переведена на расчетный счет учебного заведения. Таким образом, средства имеют строго целевое назначение — обналичить или потратить их иным способом невозможно. Рекомендуем сохранить платежный документ — он может потребоваться вузу для подтверждения оплаты.
Кредит перечисляется частями: отдельно на каждый семестр или учебный год. Если кредит оформлен на один семестр, производится единовременный перевод полной суммы.
Обстоятельства поменялись, что будет с образовательным кредитом?
Не редки случаи перевода студента в другой университет или на другую специальность, иногда на бюджетную. Что в таком случае будет с кредитом?
Перевод на бюджетное место
Если вы перевелись на бюджетное место, вам необходимо вернуть банку только фактически использованную сумму кредита. На примере: при первоначальном одобрении кредита на 4 года, но переходе на бюджет после первого курса, оплате подлежит только стоимость первого года обучения. Важное преимущество: досрочное погашение в связи с переходом на бюджет не отменяет льготный период по кредиту. Все ранее предоставленные льготы сохраняются.
Повысилась стоимость обучения?
Не стоит беспокоиться. Вы можете подать заявление на увеличение суммы кредита, чтобы покрыть возросшие расходы. Банк оперативно рассмотрит вашу заявку и предоставит недостающую сумму. Это позволит вам продолжить обучение в прежнем режиме без лишних перерывов и сложностей.
Если планируете взять академический отпуск
В этом случае вы можете однократно продлить как льготный период, так и общий срок действия вашего кредитного договора. Для этого необходимо предоставить в банк официальный приказ из учебного заведения о предоставлении вам академического отпуска. Обратите внимание: обязанность по совершению регулярных платежей по кредиту сохраняется на весь период отпуска.
В случае отчисления из учебного заведения
Заемщик обязан полностью погасить задолженность перед банком за фактически оплаченный период обучения. Например, при отчислении после третьего семестра из восьми одобренных, возврату подлежит сумма за три семестра.
Важно: с даты отчисления прекращается государственная поддержка, и дальнейшие проценты по кредиту начисляются по стандартной (не льготной) ставке.
Чем образовательный кредит отличается от обычного?
Образовательный кредит — это спецпредложение для студентов. У него есть три главных плюса, которых нет у обычного потребительского кредита.
1. Меньшая ставка и щадящий график платежей
Самое важное отличие — это льготный период. Пока студент учится, выплачиваются только проценты. Это огромный плюс, ведь у студента редко есть большие деньги. В обычном кредите платить полную сумму начинают сразу.
2. Долгий срок возврата
Образовательный кредит можно спокойно отдавать до 15 лет после окончания учебы. Обычный потребительский кредит дают максимум на 5-7 лет. Из-за низкой ставки и долгого срока переплата получается меньше.
3. Деньги идут напрямую в вуз
Это целевой кредит. Вы не получаете наличные на руки — банк сам переведет деньги учебному заведению. Это гарантия, что средства пойдут именно на учебу. Потребительский кредит можно тратить на что угодно: от ноутбука до путешествия.
Краткая сводка:
| Параметр | Образовательный | Потребительский |
|---|---|---|
| Ставка | Низкая, с господдержкой | Выше |
| Платежи во время учебы | Минимальные (только проценты) | Полные и сразу |
| Срок кредита | Долгий (до 15 лет) | Короткий (до 5-7 лет) |
| Деньги | Переводятся в вуз | Выдаются на руки |
| Цель | Только на учебу | На любые нужды |
Итог: если нужно оплатить именно учебу — образовательный кредит выгоднее и удобнее.
Официальные документы и статистика
Какие документы стоит изучить перед тем, как взять образовательный кредит?
Изучите Постановление Правительства РФ от 15 сентября 2020 г. N 1448 «О государственной поддержке образовательного кредитования» (с изменениями и дополнениями). Это официальный документ, ведь образовательный кредит с льготным периодом существует только благодаря государственной поддержке. В постановлении объясняются ключевые понятия и детально расписаны все условия, которым обязан следовать банк.
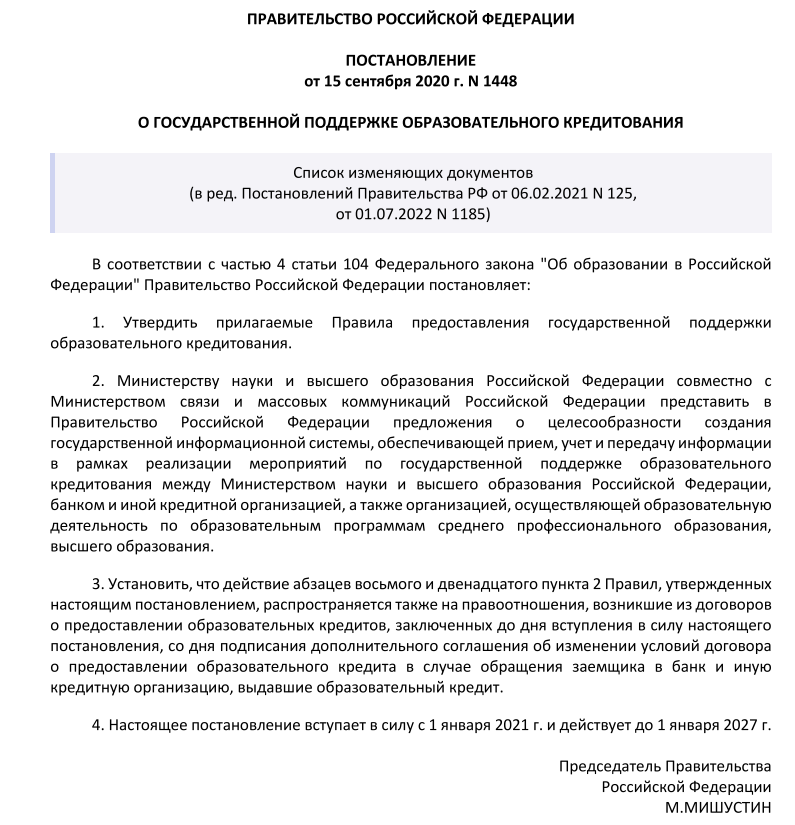
Ссылка на постановление в формате PDF — можно прочитать или скачать и распечатать для ознакомления.
Также можно изучить Общие условия предоставления, обслуживания и погашения потребительского кредита с господдержкой от Сбербанка. Подобные условия есть у всех банков. Ссылка на условия в PDF.
Немного статистики
Образовательный кредит не был популярен в России до решающей реформы, которая произошла в 2020 году по инициативе президента: ключевая ставка по образовательным кредитам была снижена с 8% до рекордных 3% годовых, а максимальный срок кредитования увеличен с 10 до 15 лет. Этот шаг повысил доступность высшего образования. По данным банков-участников программы, с тех пор наблюдается стабильный рост популярности образовательного кредитования.
Популярность образовательного кредита обусловлена не только его доступностью относительно обычного, но и серьёзным ростом цен на само образование и сокращением бюджетных мест.
Статистика Минобрнауки подтверждает: к концу 2023 года было выдано свыше 170 тысяч таких займов. Сбербанк сообщает, что в 2025 году численность студентов, обучающихся благодаря господдержке, составляет 246 тысяч человек. Как отмечает Т-Банк (присоединившийся к программе летом 2024 года), сегодня уже каждый десятый студент на платном отделении пользуется этой льготной программой финансирования.
Что говорят люди, которые оформляют образовательный кредит
Какая сейчас типичная ситуация у поступающего молодого человека? Пока в России сохраняется возможность поступить на бюджет, но не всегда в тот вуз или на ту специальность, которая привлекает будущего студента. Часто не хватает баллов по ЕГЭ, так как на бюджет по некоторым направлениям требуется почти 300 баллов.
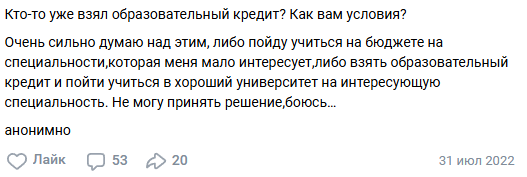
Образовательный кредит с господдержкой в таких случаях — это часто единственный выход. Поэтому отзывы положительные. Пример из ВК от 2022 года. В одной образовательной группе абитуриент интересуется, стоит ли воспользоваться кредитом, чтобы пойти в приоритетный вуз:
Ответов было достаточно много, вот один из них:
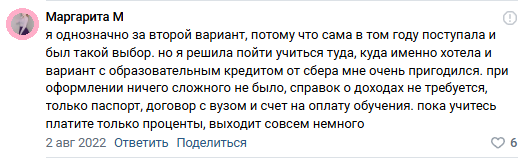
Почему отзывы положительные? Где подвох? Подвоха нет, все условия прозрачные, но вот само явление образовательного кредита хоть и набирает обороты, еще не прижилось так, как ипотека на квартиру. Поэтому, если у вас остаются сомнения, общайтесь с банками, задавайте вопросы, задавайте вопросы людям, которые уже воспользовались подобным кредитом. Помните о сроках: не делайте все в последний момент. Если вы или ваш ребенок поступает в вуз, вариант с образовательным кредитом должен быть изучен заранее, как запасной.
Часто задаваемые вопросы (FAQ)
Ознакомьтесь с частыми вопросами по образовательным кредитам, чтобы не пропустить детали при оформлении и, возможно, задать подобные вопросы банку.
В каких учебных заведениях принимают образовательный кредит с господдержкой?
Во всех высших и средне-профессиональных учебных заведениях с лицензией.
Можно ли оплатить магистратуру с помощью кредита на образование с господдержкой?
Можно оплатить и бакалавриат, и магистратуру, и аспирантуру, а также второе высшее образование.
Можно ли взять кредит для обучения за границей?
Нет. Кредит с господдержкой выдаётся только для учёбы в России.
Можно ли оформить образовательный кредит на одного из родителей?
Нет, это невозможно. Кредит оформляется только на того, кто собирается получать образование.
Можно ли получить кредит с господдержкой на второе высшее?
Да. Можно получить кредит и на последующее обучение.
Когда и как можно погасить кредит досрочно?
Досрочно погасить образовательный кредит можно с первого дня после получения кредита или его первой части.
Обратите внимание: если вы полностью гасите полученные части кредита, получить следующую не получится — кредит автоматически закроется, придется подавать заявку на новый кредит. Чтобы избежать закрытие кредита, необходимо, чтобы после досрочного погашения остаток задолженности по кредиту превышал определенную сумму. Детали нужно уточнить в вашем банке.
В качестве иллюстрации: предположим, заёмщик оформил кредит на обучение и получил первый транш 1 февраля для оплаты семестра. Если у него появились свободные средства (например, от подработки или помощи родственников), он имеет право уже 2 февраля обратиться в банк и погасить часть долга, тем самым значительно сократив будущие переплаты по процентам.
Если заемщик уходит в академический отпуск (армия, декрет, семейные обстоятельства), как продлить льготный период и срок кредита?
Как только ваш отпуск официально оформлен, подайте в банк заявление о продлении. Льготный период и общий срок кредита увеличат ровно на срок вашего отпуска.
Как получить кредит после получения диплома, чтобы продолжить учиться дальше, например в магистратуре?
Чтобы продолжить оплачивать обучение, необходимо после окончания бакалавриата или специалитета подать заявление в банк на изменение условий кредитования.